«Купить квартиру или положить деньги во вклад?» — вопрос не о том, у кого сегодня самая яркая ставка на баннере. У квартиры есть арендные поступления и возможное изменение цены, но есть входные расходы, налоги, ремонт, простой и время продажи. У вклада известны условия конкретного срока, но ставка после его окончания неизвестна, проценты облагаются налогом по правилам календарного года, а крупную сумму приходится оценивать с учётом страховой защиты. Сравнить решения можно, если поставить их на одинаковый стартовый капитал, горизонт и способ учёта налогов.
В статье сначала разберём опубликованные данные на 7 октября 2026 года, затем построим две условные модели на три и пять лет. Доходы в модели не являются прогнозом: все заданные цены квартиры, арендные платежи и будущие ставки вклада — иллюстративный сценарий, не рыночная статистика. В конце станет видно, какой рост цены жилья потребовался бы в этих условиях, чтобы догнать выбранный сценарий вклада, и почему это число нельзя объявить рыночной целью.
Что известно на дату сравнения
По Банку России, мониторинг за сентябрь 2026 года, средняя максимальная ставка по рублёвым вкладам десяти крупнейших по привлечённым средствам физических лиц банков в III декаде сентября была 13,06% годовых. Это показатель выборки предложений, а не обещание любого банка на три или пять лет. В том же сообщении средние максимальные ставки по срокам: до 90 дней — 12,55%, от 91 до 180 дней — 12,84%, от 181 дня до года — 12,70%, свыше одного года — 11,69%. Выбор даты публикации важен: завтра банки могут изменить предложения, а условия досрочного снятия отличаются.
Ключевая ставка Банка России на 7 октября 2026 года — 14,00%. Её нельзя просто подставлять как доходность вклада на пять лет: ключевая и депозитная ставки — разные показатели. Полезно также помнить, что средняя максимальная ставка по десяти банкам не отражает персональных условий, лимитов суммы, новых клиентов, капитализации, пополнения и налогового результата.
По исследованию Циан об аренде на 22 сентября 2026 года, средняя ставка предложения однокомнатной квартиры Москвы в сентябре — 71,2 тыс. ₽ в месяц, без элитного сегмента. Это не реальный платёж по любой купленной квартире и не гарантия заселения двенадцать месяцев подряд. У Циан есть отдельная модель валовой доходности аренды на апрель 2026 года: в среднем 5,0% годовых для однокомнатной вторички Москвы при покупке без ипотеки и сдаче весь год без перерыва. Валовая доходность — не деньги после расходов и налогов.
Один капитал: квартира за 20 млн ₽ требует больше 20 млн ₽
Иллюстративный сценарий, не рыночная статистика. Сравниваем стартовый капитал 21,1 млн ₽ без кредита. На квартире из него 20 млн ₽ уходит на покупку, 300 тыс. ₽ — на проверку и оформление, 800 тыс. ₽ — на подготовку к сдаче и мебель. Если бы мы сравнили вклад на 20 млн ₽ с квартирой, требующей 21,1 млн ₽, победитель был бы задан исходной ошибкой.
| Использование капитала | Квартира | Вклад |
|---|---|---|
| Цена/основная сумма | 20 000 000 ₽ | 21 100 000 ₽ |
| Проверка, оформление, подготовка | 1 100 000 ₽ | 0 ₽ в условной модели |
| Итого в начале | 21 100 000 ₽ | 21 100 000 ₽ |
Для квартиры предположим аренду 70 тыс. ₽ в месяц и 11 оплаченных месяцев в году: 770 тыс. ₽ поступлений. Ещё 210 тыс. ₽ ежегодно отводим на содержание, мелкий ремонт, страховку, налоги на имущество и связанные расходы. Остаётся 560 тыс. ₽ в год до налога на доход от сдачи. Это 2,65% от стартовых 21,1 млн ₽; не сравнивайте эту величину напрямую с 5,0% валовой доходности Циан: выборка, база и состав расходов разные. Аренда 70 тыс. ₽ близка к сентябрьскому среднему предложению Циан, но мы не доказали, что именно квартира за 20 млн ₽ сможет сдаваться за эту сумму. В настоящем расчёте нужны сопоставимые объявления и подтверждённые договоры в выбранном доме.
На выходе предположим 350 тыс. ₽ расходов продажи. Не учитываем кредит, реинвестирование полученной аренды и инфляцию. Такие исключения специально отмечены, поскольку они способны поменять сравнение. Цену квартиры через три или пять лет никто сегодня не знает.
Что даёт квартира при трёх ценах продажи
Если арендный денежный поток остаётся неизменным, за три года поступит 560 тыс. × 3 = 1,68 млн ₽ до налога на аренду. За пять лет — 560 тыс. × 5 = 2,8 млн ₽. В таблице изменяется только цена продажи. Стартовый капитал 21,1 млн ₽ уже включает расходы входа, а выходные 350 тыс. ₽ отнимаются отдельно.
| Горизонт и условная цена продажи | Арендный поток за период, до НДФЛ/НПД | Деньги на выходе: продажа + аренда − 350 тыс. ₽ | Разница к стартовым 21,1 млн ₽, до налогов на доходы |
|---|---|---|---|
| 3 года, 20 млн ₽ (цена не выросла) | 1,68 млн ₽ | 21,33 млн ₽ | +0,23 млн ₽ |
| 3 года, 22 млн ₽ | 1,68 млн ₽ | 23,33 млн ₽ | +2,23 млн ₽ |
| 3 года, 24 млн ₽ | 1,68 млн ₽ | 25,33 млн ₽ | +4,23 млн ₽ |
| 5 лет, 20 млн ₽ (цена не выросла) | 2,8 млн ₽ | 22,45 млн ₽ | +1,35 млн ₽ |
| 5 лет, 23 млн ₽ | 2,8 млн ₽ | 25,45 млн ₽ | +4,35 млн ₽ |
| 5 лет, 27 млн ₽ | 2,8 млн ₽ | 29,45 млн ₽ | +8,35 млн ₽ |
Таблица — иллюстративный сценарий, не рыночная статистика. В ней не рассчитан налог на аренду и возможный налог с продажи: для этого нужны личный налоговый режим, дата и основание приобретения, срок владения и другие доходы. Поэтому колонка не является чистой доходностью инвестора. Даже при неизменной номинальной цене через пять лет фактическая покупательная способность денег могла снизиться; таблица номинальная, инфляцию не прогнозирует.
Вклад: ставка сегодня и неизвестность после окончания срока
Для вкладной ветки используем тот же старт — 21,1 млн ₽. Предположим, что банк предлагает 12% в первый год, после чего при продлении доступны 9%, затем 7%, на четвёртый год 6%, на пятый 5%. Эти ставки придуманы для расчёта, не являются ни текущим предложением, ни прогнозом Банка России. Проценты в модели капитализируются в конце каждого года без снятия и пока без налога. Такой расчёт нужен, чтобы показать чувствительность длинного горизонта к ставкам повторного размещения.
| Год | Иллюстративная ставка за год | Сумма на конец года без налога |
|---|---|---|
| 0 | — | 21,100 млн ₽ |
| 1 | 12% | 23,632 млн ₽ |
| 2 | 9% | 25,759 млн ₽ |
| 3 | 7% | 27,562 млн ₽ |
| 4 | 6% | 29,216 млн ₽ |
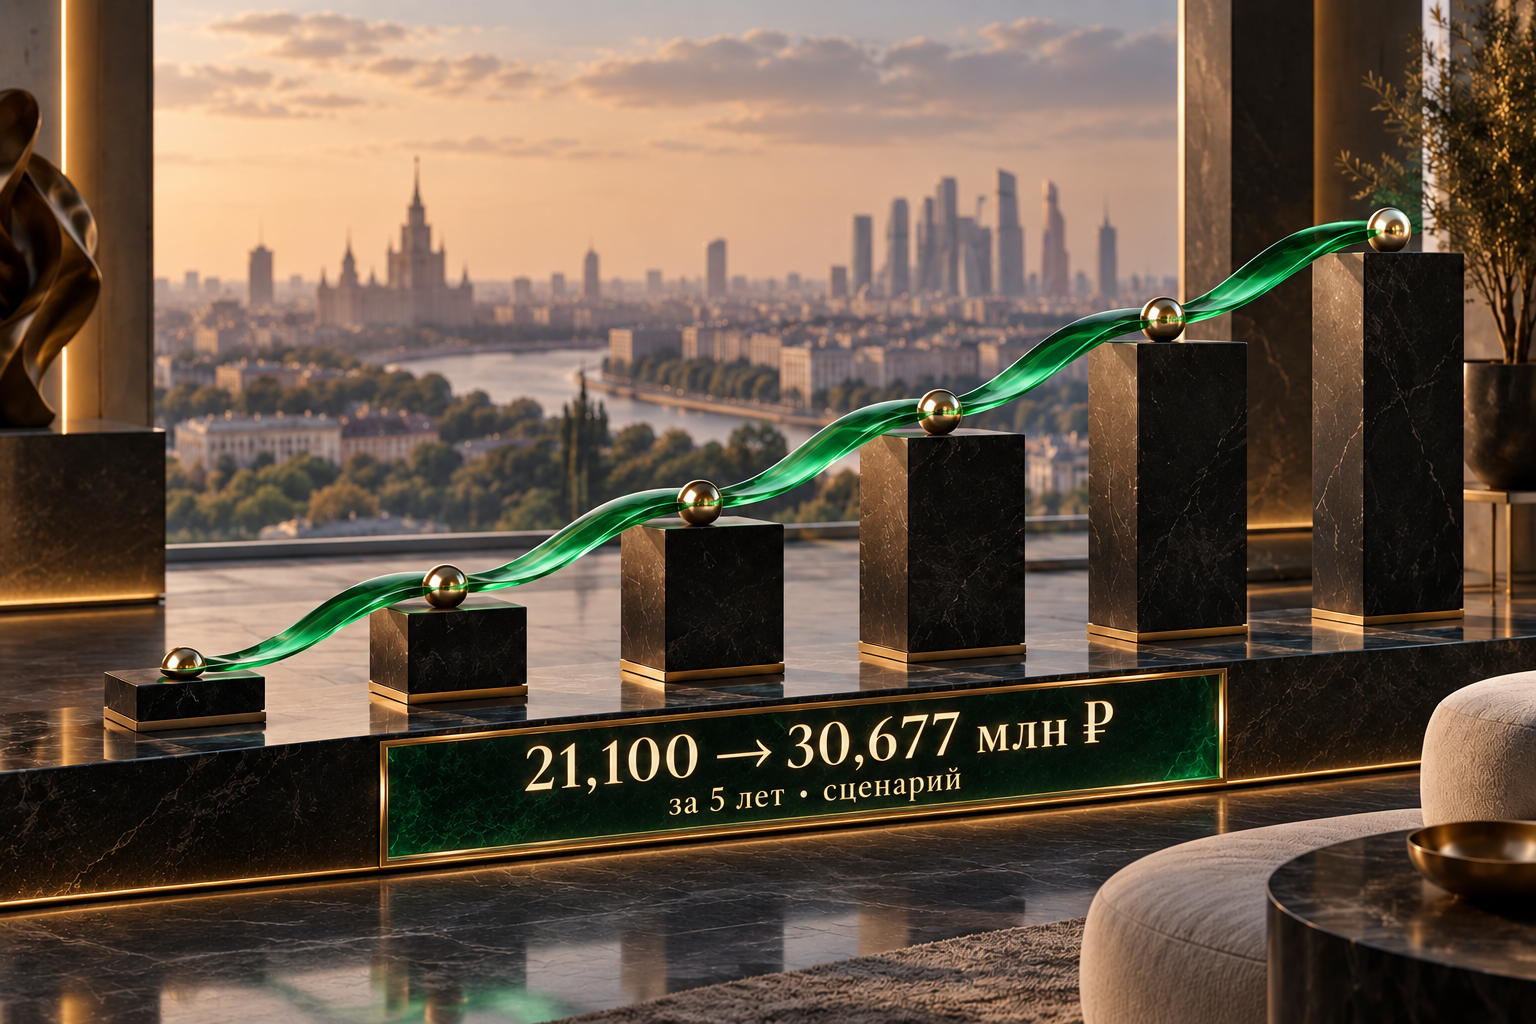
| 5 | 5% | 30,677 млн ₽ |
Формула для трёх лет: 21,1 млн × 1,12 × 1,09 × 1,07 ≈ 27,562 млн ₽. Для пяти лет дополнительно умножаем на 1,06 × 1,05. Если первый вклад можно открыть только на три месяца, его рекламные 12–13% нельзя закрепить на весь год без риска изменения условий. Если нужен доступ к деньгам до срока, заранее проверьте потерю процентов при досрочном закрытии и возможность частичного снятия.
Отдельное ограничение — страхование вкладов. Банк России объясняет, что обычные вклады и счета физлица защищены в пределах 1,4 млн ₽ в каждом банке; несколько вкладов в одном банке не превращают лимит в несколько отдельных покрытий. Для капитала 21,1 млн ₽ это важная характеристика риск-профиля. Распределение между банками требует проверки их участия в системе страхования, условий каждого продукта и порядка защиты отдельных видов счетов. Нельзя писать, что вся сумма автоматически покрыта одним вкладом.
При каком росте квартиры два сценария сравняются
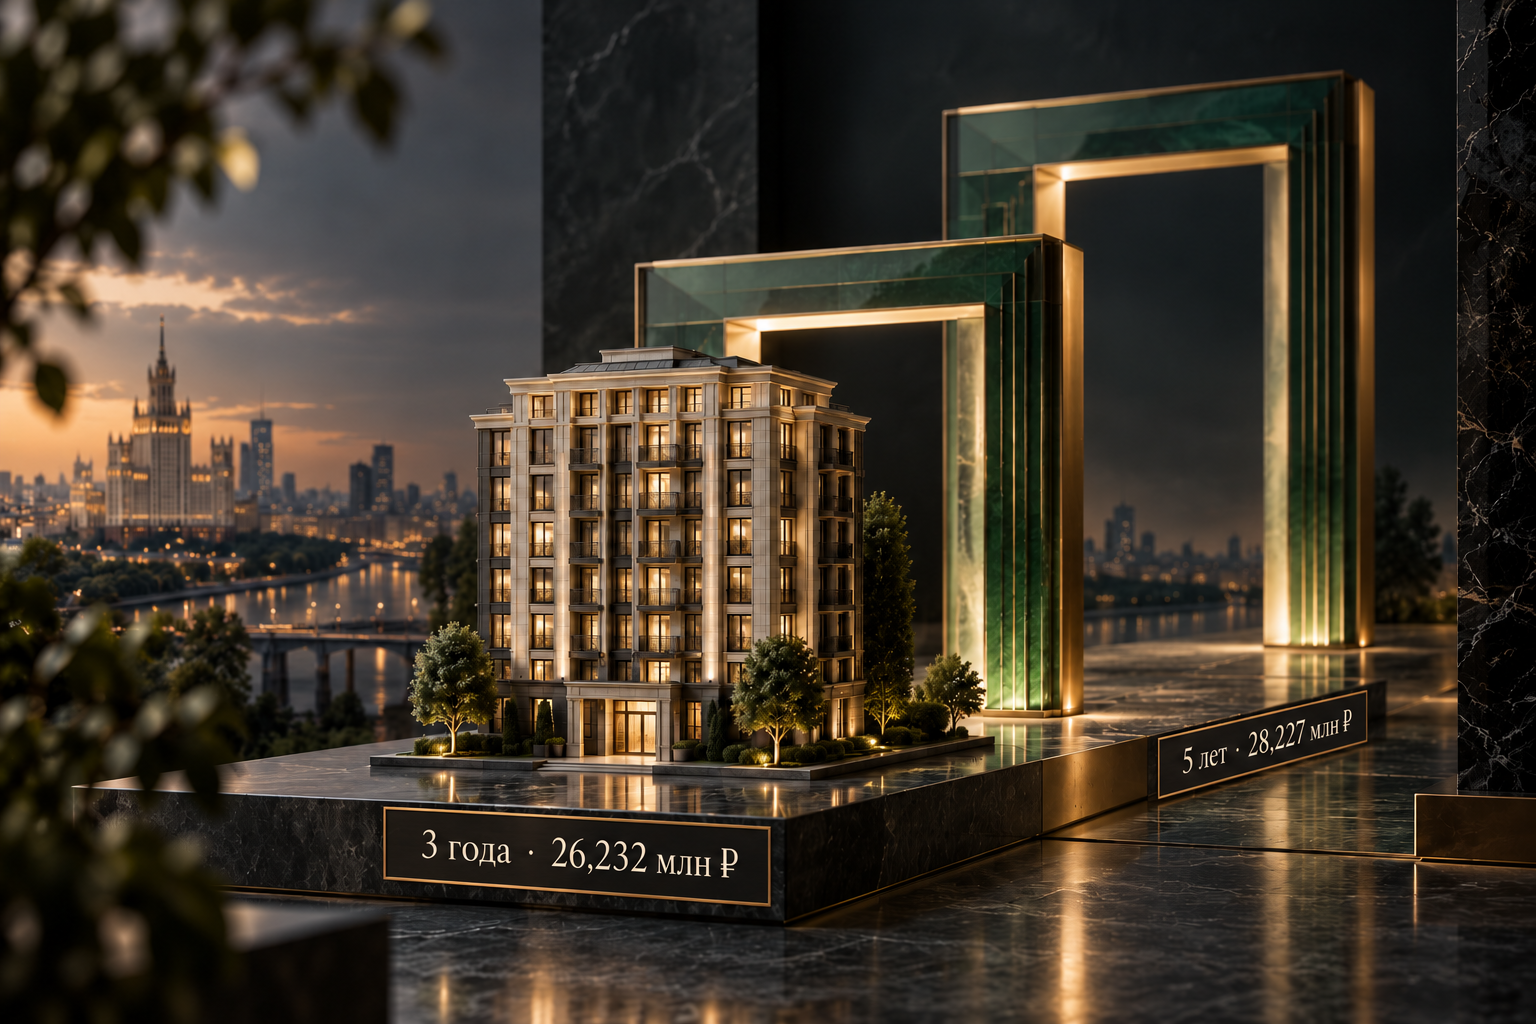
В нашем условном вкладном сценарии к концу трёх лет получается 27,562 млн ₽ до налогов. У квартиры при тех же допущениях на выходе будет цена продажи + 1,68 млн ₽ аренды − 0,35 млн ₽ расходов продажи, то есть цена продажи + 1,33 млн ₽. Чтобы догнать вклад, квартиру потребовалось бы продать примерно за 26,232 млн ₽. Это на 31,16% выше условной цены покупки 20 млн ₽, или эквивалентно около 9,46% сложного годового роста цены самой квартиры за три года.
На пяти годах условный вклад вырастает до 30,677 млн ₽ до налогов. Квартирная формула — цена продажи + 2,8 − 0,35 млн ₽, порог 28,227 млн ₽, то есть +41,13% к исходной цене покупки, около 7,13% сложного годового роста цены квартиры. Эти проценты не прогноз и не требование к рынку. Они справедливы только внутри двух выбранных наборов будущих ставок, аренды, расходов и без налогов. При меньших ставках вклада порог снизится; при падении арендной платы, простое или дорогом ремонте — повысится.
Сравнение также сознательно капитализирует проценты вклада, но не реинвестирует арендные поступления. Чтобы сделать полноценную финансовую модель, нужно выбрать одинаковый способ реинвестирования обоих потоков и посчитать чистую приведённую стоимость при индивидуальной ставке дисконтирования. Здесь мы показываем простую прозрачную таблицу, которую читатель может изменить, а не математически окончательный победный результат.
Если вы рассматриваете квартиру под сдачу или жизнь и хотите узнать, какие варианты подходят под бюджет, оставьте контакты в каталоге RIGHTHALL. Брокер при обратном звонке уточнит район, срок, сумму и требования, затем подберёт жилые комплексы для сравнения. Заявка содержит контакты; ни банк, ни брокер не могут по ней обещать будущую ставку или цену продажи.
Налоги: нельзя сравнивать вклад «после», а квартиру «до»
ФНС поясняет порядок налога на проценты по вкладам: в календарном году учитывается совокупный процентный доход по соответствующим вкладам и счетам российских банков, из которого исключается необлагаемая сумма. Она рассчитывается как 1 млн ₽ × максимальная ключевая ставка Банка России из действовавших на первое число каждого месяца этого года. На 7 октября 2026 года окончательный лимит за весь 2026 год ещё нельзя назвать: календарный год не завершён. Налог на процентный доход входит в отдельную группу ставок 13%/15% с порогом 2,4 млн ₽ для резидента в соответствующих условиях; ФНС определяет итог по данным банков и правилам года. У долгих вкладов с выплатой в конце могут быть дополнительные особенности распределения, которые следует проверить по условиям продукта.
Аренда квартиры облагается иначе. ФНС Москвы указывает для резидента при сдаче жилья прогрессивную шкалу НДФЛ 13–22% в зависимости от совокупной базы и условий. При соблюдении требований может рассматриваться налог на профессиональный доход, но у него другие правила и ограничения. Продажа квартиры — отдельная база: общий минимальный срок освобождения обычно пять лет, для предусмотренных случаев три года; при ранней продаже считаются подтверждённые расходы или применимые вычеты и соответствующая шкала. ФНС Москвы описывает эти варианты. Нельзя подставить одну ставку «13% на всю квартиру» или автоматически объявить продажу через три года освобождённой.
Для честного личного сравнения сделайте две таблицы: до налогов, как здесь, и после налогов с вашим статусом, другими доходами и датами. Банк даст график начисления, а по квартире понадобятся документы покупки, реальные арендные платежи, расходы, срок и предполагаемый момент продажи. Без них «чистые» цифры были бы фикцией.
Ликвидность и риски: за что платят ожидаемым доходом
Вклад обычно проще прекратить, хотя досрочное снятие может резко снизить проценты, а защита ограничена установленным лимитом. Квартиру нельзя частично продать на 200 тыс. ₽ для внезапных расходов. Её реализация требует времени, показов, переговоров, проверки покупателя и иногда скидки. Арендатор может съехать, сломать оборудование или задержать платёж; недвижимость может потребовать ремонта. С другой стороны, квартиру можно использовать для собственного проживания и выбирать условия сдачи — ценность, которая не помещается в таблицу денежной доходности.
Ключевой риск вкладной модели — невозможность знать ставки следующих лет. Риск квартирной модели — невозможность знать будущую цену, арендную плату и срок продажи. У обоих вариантов есть инфляция, личная потребность в доступе к капиталу и налоговые особенности. Если деньги нужны на конкретную покупку через три года без права перенести срок, риск срочной продажи квартиры может быть важнее потенциального роста цены. Если объект нужен семье уже сейчас, вклад не предоставляет жильё, и чисто финансовое сравнение неполно.
Итог: выбор зависит от проверяемого объекта и горизонта
На 7 октября 2026 года опубликованный ориентир по максимальным ставкам десяти крупных банков за III декаду сентября — 13,06%, а по аренде однокомнатной Москвы в сентябре — 71,2 тыс. ₽ цены предложения. Ни одна из этих цифр не является гарантией результата на пять лет. В нашем иллюстративном сценарии, не рыночной статистике квартира за 20 млн ₽ со стартовыми затратами 1,1 млн ₽ должна вырасти до 26,232 млн ₽ за три года, чтобы до налогов и при заданной аренде догнать придуманный график ставок вклада. Это порог модели, а не совет ждать такого роста.
Начинайте с ответа на три вопроса: нужен ли капитал к твёрдой дате, сколько реально можно получить от аренды сопоставимой квартиры и по какой цене её можно продать без спешки. Затем перепроверяйте ставки конкретного банка, страховое покрытие, налоги и полную стоимость квартиры. Оставьте контакты RIGHTHALL, если хотите сравнить жилые комплексы под свой горизонт: брокер уточнит детали при звонке, а решение останется опираться на документы и числа конкретных предложений.
Источники и методика
Проверенные публичные ориентиры: Банк России, мониторинг вкладов за сентябрь 2026, ключевая ставка на 7 октября 2026, Циан, аренда Москвы в сентябре 2026 и Циан, модель валовой доходности за апрель 2026. Налоги: ФНС о процентах по вкладам, ФНС Москвы об аренде и продаже; страховое покрытие — разъяснение Банка России. Все будущие ставки, цены продажи, арендные поступления, длительность простоя и расходы в расчётных таблицах — иллюстративный сценарий, не рыночная статистика. Сравнение номинальное и до налогов; оно не является оценкой доходности конкретного объекта или продукта банка.

RIGHTHALL
Недвижимость под вашу задачу
Расскажите, какую недвижимость вы ищете. Брокер поможет определить критерии и следующие шаги.
Обсудить подбор