«Куплю однушку и буду получать 5% годовых» — понятный план, пока не появятся вопросы: пять процентов от какой суммы, при какой ставке аренды и сколько месяцев квартира действительно занята? Объявление об аренде показывает желаемую цену собственника; арендный договор — фактическую. Цена квартиры в объявлении и цена состоявшейся сделки тоже могут различаться. Поэтому расчёт инвестиции начинается не с красивого процента, а с двух проверяемых денежных потоков: сколько всего вложено и сколько денег вернётся за год после затрат.
Разберём это на московских данных 2026 года и на отдельной учебной модели. Покажем три варианта — без простоя, с одним и двумя пустыми месяцами, — и укажем, какие параметры нужно заменить своими до внесения аванса. Цифры учебного примера не являются рыночной оценкой конкретного района или обещанием доходности.
Что говорят опубликованные данные, а чего они не говорят
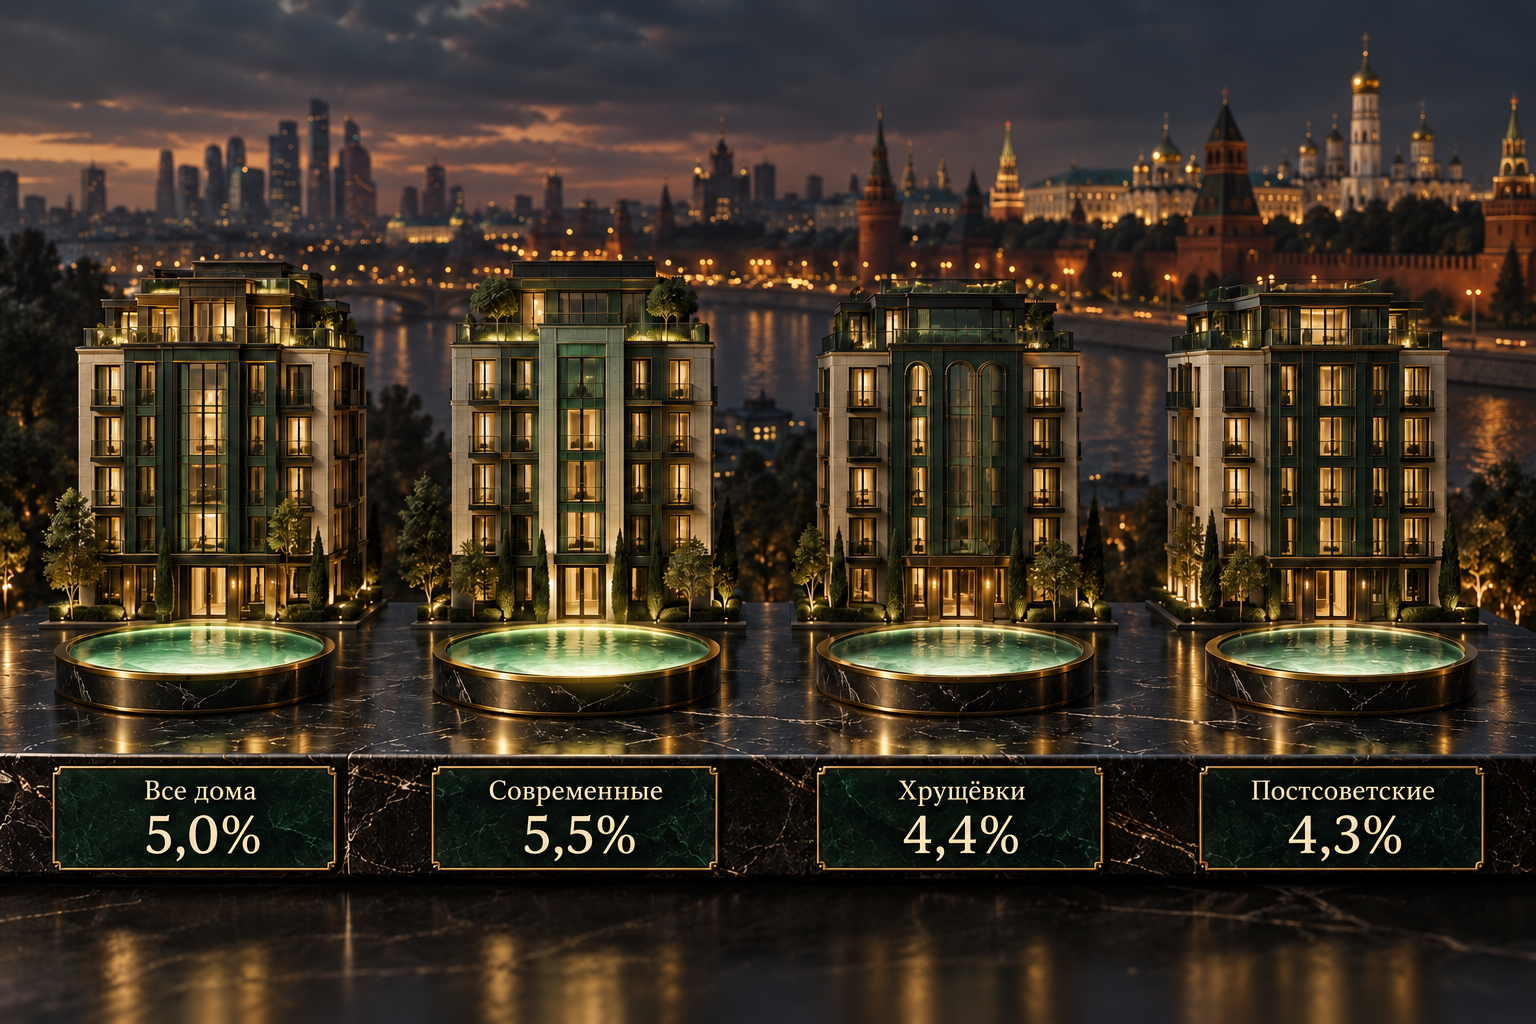
В исследовании Циана от 16 апреля 2026 года средняя доходность однокомнатной квартиры, купленной на вторичном рынке Москвы, рассчитана как 5% годовых. Для современных домов, построенных с 2016 года, показатель составляет 5,5%, для «хрущёвок» — 4,4%. Автор исследования прямо задаёт два условия: покупка без ипотеки и сдача все 12 месяцев без перерыва. В таблице Циана для этого же исследования средняя арендная ставка по Москве — 67,0 тыс. ₽ в месяц; это срез исследования по типам домов, а не универсальный тариф для каждой квартиры.
Другой срез Циана от 24 августа 2026 года даёт 69,2 тыс. ₽ в месяц по объявлениям однокомнатных квартир в Москве. Возле станций «Университет» и «Ломоносовский проспект», используемых аналитиками как зона МГУ, средняя запрашиваемая ставка — 96,8 тыс. ₽; возле «Каширской» — 60,2 тыс. ₽. Это зоны у станций, а не административные районы. В августовском исследовании сравниваются предложения аренды, а не подписанные договоры. Даже разница 36,6 тыс. ₽ между этими двумя зонами не показывает, какая из квартир даст инвестору больший процент: неизвестна цена приобретения сопоставимого лота.
| Показатель | Дата и единица | Тип данных | Как использовать |
|---|---|---|---|
| Доходность однокомнатной квартиры на вторичке Москвы — 5% | Апрель 2026, % годовых | Модель Циана: без ипотеки и простоя | Ориентир методики, не чистый доход владельца |
| Современные дома — 5,5%, «хрущёвки» — 4,4% | Апрель 2026, % годовых | Та же модель, группы домов | Сравнивать только при одинаковых допущениях |
| Москва — 69,2 тыс. ₽/мес. | Август 2026 | Ставки в объявлениях однокомнатных квартир | Проверить диапазон предложений, а не переносить в свой договор |
| Зона МГУ — 96,8 тыс. ₽/мес. | Август 2026 | Ставки у двух станций метро | Не считать ценой целого района или доходностью |
Даже две средние ставки по Москве — 67,0 и 69,2 тыс. ₽ — не нужно склеивать в «рост рынка»: исследования выполнены в разное время и на разных срезах. Для расчёта конкретной покупки нужна локальная выборка на одну дату, одинаковые площадь, класс дома, отделка и удалённость от транспорта.
Формула: валовая доходность и чистый денежный результат
Сначала складываем цену приобретения, расходы на оформление и доведение квартиры до состояния сдачи. Назовём сумму полными вложениями. Затем умножаем договорную месячную аренду на число оплаченных месяцев. Это арендные поступления. Валовая денежная доходность — поступления, делённые на полные вложения. Она ещё не отражает содержание квартиры, страховку, ремонт, простой, управление и налоги.
Для операционного результата вычитаем текущие затраты собственника и резерв на будущие работы. После этого отдельно считаем налог по режиму, который действительно применим к владельцу. Чистую арендную доходность до налога и после него полезно показывать рядом. В расчёт не включаем возможное удорожание квартиры: пока она не продана, это оценка, а не поступившие деньги. При ипотеке денежный поток и доходность собственного капитала надо считать в отдельной модели с процентами и платежами банку.
Такой подход быстро обнаруживает иллюзию «пассивного дохода». Один пустой месяц — потеря одной двенадцатой потенциальной годовой выручки, то есть 8,33% от неё. При двух пустых месяцах теряется 16,67%. Но процент доходности падает иначе, поскольку расходы собственника продолжаются и база вложений остаётся прежней.
Три сценария на одной квартире: 0, 1 и 2 месяца простоя
Возьмём только учебные допущения, не статистику рынка: покупка за 18 000 000 ₽, ещё 500 000 ₽ на оформление, подготовку и меблировку, всего вложено 18 500 000 ₽. Допустим, подписанный договор даёт 70 000 ₽ за оплаченный месяц. Годовой бюджет на платежи собственника, страховку, обслуживание и резерв на ремонт — 120 000 ₽. Ипотеки нет. Арендатор оплачивает коммунальные услуги, которые прямо закреплены за ним договором; остальное в модели несёт собственник. По реальному объекту все строки нужно пересчитать.
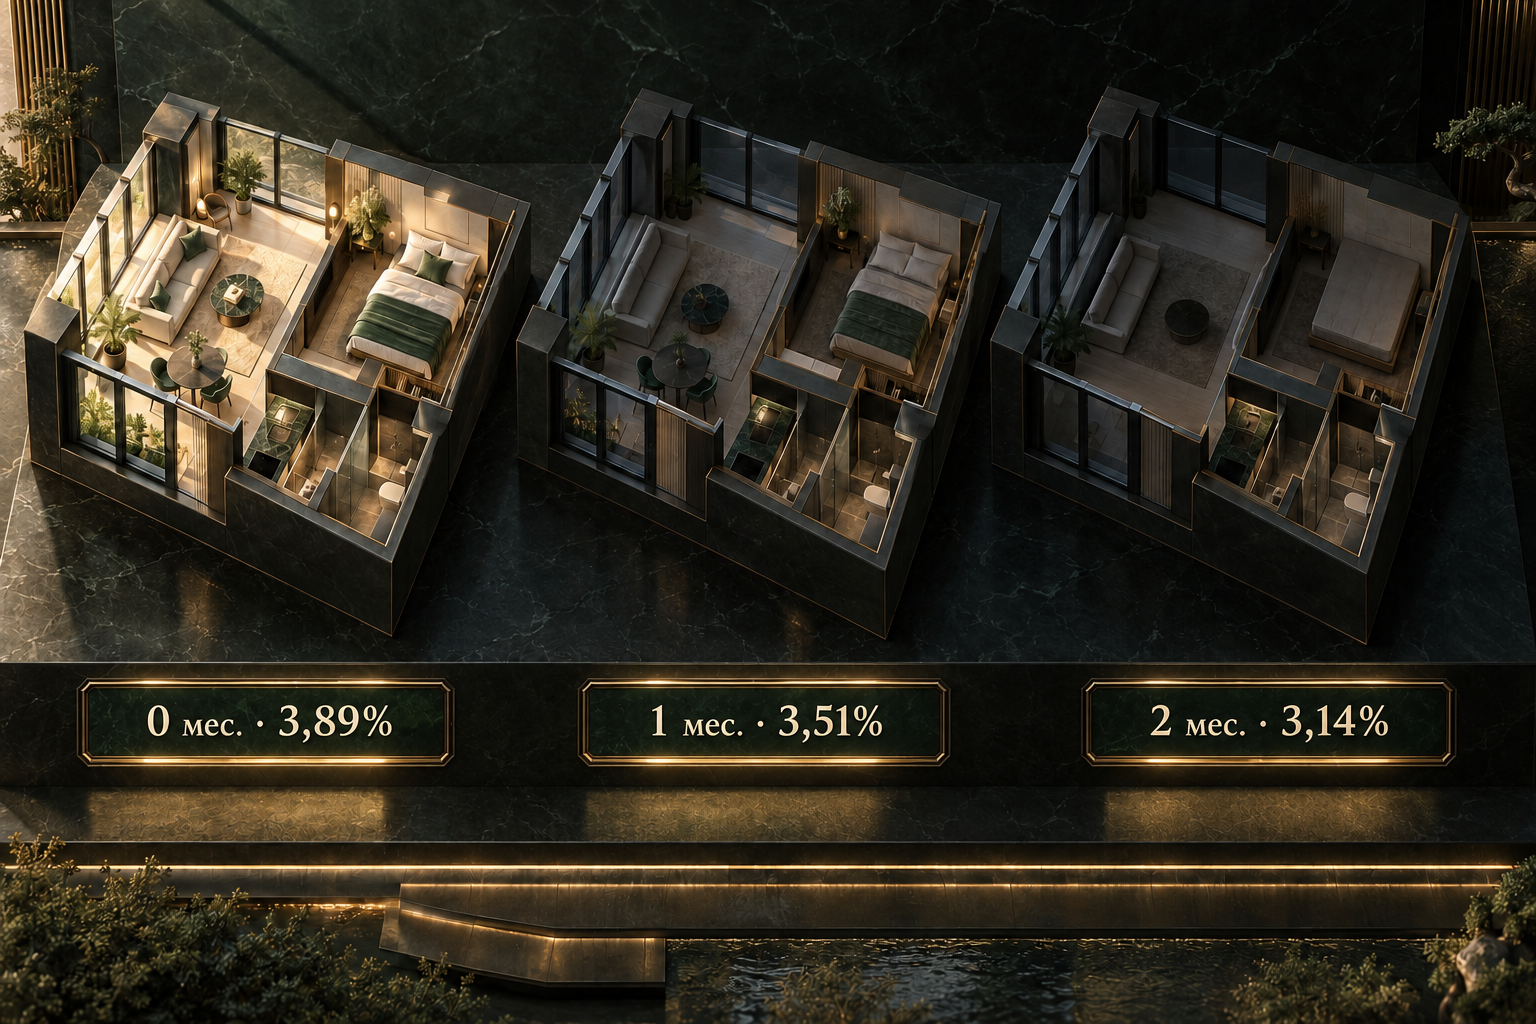
| Сценарий | Оплачено месяцев | Арендные поступления за год, ₽ | Валовая доходность от 18,5 млн ₽ | Результат после 120 тыс. ₽ затрат, до налога | Доходность до налога |
|---|---|---|---|---|---|
| Без простоя | 12 | 840 000 | 4,54% | 720 000 ₽ | 3,89% |
| Пустует 1 месяц | 11 | 770 000 | 4,16% | 650 000 ₽ | 3,51% |
| Пустует 2 месяца | 10 | 700 000 | 3,78% | 580 000 ₽ | 3,14% |
Источник таблицы: наш сценарный расчёт, а не наблюдение рыночных сделок. Формулы: поступления = 70 000 ₽ × оплаченные месяцы; валовая доходность = поступления / 18 500 000 ₽; результат до налога = поступления − 120 000 ₽. Значения округлены до сотых процента. Если квартира потребует внепланового ремонта на 200 000 ₽, он уменьшит результат соответствующего года ещё на эту сумму. Если затраты на поиск арендатора не учтены в бюджете, их нужно добавить отдельной строкой.
Заметна и роль цены входа. Сохраните ставку аренды 70 000 ₽, 11 оплаченных месяцев и 120 000 ₽ расходов, но допустите, что полные вложения оказались на 10% выше — 20 350 000 ₽. Тогда доходность до налога составит 650 000 / 20 350 000 = 3,19%, а не 3,51%. Разница возникает без изменения спроса на аренду: инвестор просто заплатил дороже. Аналогично, покупка дешевле не делает плохую квартиру хорошей, если ликвидность и ремонт не проверены.
Хотите примерить расчёт к своему бюджету и конкретному адресу? Оставьте контакты в каталоге RIGHTHALL. Брокер уточнит цель, срок владения, допустимые расходы и требования к квартире при обратном звонке, затем подберёт подходящие жилые комплексы. Форма собирает контактные данные; детали сценария обсуждаются по телефону. Мы не обещаем фиксированную доходность.
Налог: когда уместно считать НПД, а когда нет
ФНС России приводит сдачу квартиры как возможный вид деятельности для налога на профессиональный доход при соблюдении условий режима. Ставка НПД — 4% с поступлений от физического лица и 6% от организации или ИП; предел дохода — 2,4 млн ₽ за календарный год. Это не утверждение, что любой покупатель может или должен выбрать НПД. Право на режим и порядок налогообложения нужно проверить для собственника и конкретного договора; налоговый вычет и другие доходы по режиму могут менять итог.
Если условно владелец подходит под НПД и сдаёт физическому лицу, в учебной модели налог равен 4% полученной аренды. Тогда при 12, 11 и 10 оплаченных месяцах он составит 33 600, 30 800 и 28 000 ₽. Результат после наших годовых затрат и этого условного налога — 686 400, 619 200 и 552 000 ₽; доходность на полные вложения — соответственно 3,71%, 3,35% и 2,98%. Мы не учитываем временный налоговый вычет 10 000 ₽: без сведений о его остатке корректно не записывать его как гарантированную выгоду.
Если арендатор — компания, если объект не жилой, если предел или иные требования режима не соблюдены, эта таблица не подходит. Не подменяйте проверку налогового статуса одним процентом. Кроме того, депозит арендатора при нормальном исполнении договора — возвратное обязательство, а не арендный доход; коммунальные платежи и компенсации надо отражать в соответствии с договором и применимыми правилами.
Как сравнивать районы, не получая ложную «доходность у метро»
Соблазнительно разделить 96,8 тыс. ₽ аренды у станций зоны МГУ на некую среднюю цену квартиры в районе и назвать результат доходностью. Получится число, которое невозможно проверить: ставка относится к предложениям около двух станций, цена может относиться к административному району, к иной площади, ремонту и классу дома, а иногда ещё и к другому кварталу. Числитель и знаменатель должны описывать один тип квартиры и одну микролокацию на сопоставимые даты.
Для рабочей выборки зафиксируйте границы пешего маршрута, например 10–15 минут до станции, а не круг на карте. Возьмите не менее нескольких сопоставимых квартир одного формата: площадь в узком диапазоне, тот же год/тип дома и схожая отделка. Соберите одновременно цены реальных сделок, если они доступны и подтверждены, и актуальные объявления, помечая их раздельно. Для аренды запишите ставку объявления, дату появления, изменение цены и фактические условия заключённого договора, если они известны. Неизвестные договоры не заполняйте оценкой.
Нужна также проверка конкуренции: сколько похожих объектов выйдет в аренду после ввода соседних корпусов? В новом массиве один и тот же хороший транспорт может быть доступен сотням аналогичных квартир. Риск простоя может превысить дополнительную плату за близость к станции. Напротив, удачная планировка и качественное обслуживание дома иногда помогают удерживать арендатора лучше, чем громкое название района. Это гипотезы для локальной проверки, не опубликованные нами районные коэффициенты.
Ремонт, управление и ипотека: три строки, которые легко забыть
Арендная ставка за квартиру с современной отделкой чаще выглядит привлекательнее, но ремонт требует денег, времени и периода без аренды. Сравнивайте два денежных потока: дополнительную аренду после договора, умноженную на ожидаемые оплаченные месяцы, и полную стоимость ремонта с простоем, мебелью и будущим обновлением. Разница в ценах объявлений сама по себе не доказывает окупаемость ремонта. Если ремонт стоит 900 000 ₽ и приносит условные дополнительные 10 000 ₽ в оплаченный месяц, при 11 таких месяцах простое арифметическое отношение — 900 000 / 110 000 ≈ 8,2 года до налогов и износа. Все три числа здесь — учебные предположения, а не московская средняя.
Дальше определите, кто отвечает на звонки, показывает квартиру, оформляет договор, проверяет показания счётчиков и решает аварийные вопросы. Самостоятельное управление экономит оплату посредника, но имеет стоимость времени. Платное управление добавляет расход, зато может снизить операционную нагрузку. Проверяйте условия услуги в договоре, а не записывайте «пассивность» как свойство объекта.
При ипотеке годовой остаток после аренды может стать отрицательным даже при положительной валовой доходности. Процент по кредиту, первоначальный взнос, страховка, график платежей и возможный досрочный выход требуют отдельной помесячной таблицы. Нельзя сопоставлять 5% из модели покупки без ипотеки с доходностью вложенных собственных средств при кредитной покупке без пересчёта. Если инвестор рассчитывает и на перепродажу, он должен отдельно учесть расходы выхода и неопределённую будущую цену.
Практический фильтр перед внесением аванса
Составьте по каждой квартире одну карточку: документально подтверждённая цена сделки; полная сумма до готовности к сдаче; три проверенные арендные альтернативы; три сценария оплаченных месяцев; ежегодные расходы собственника; применимый налог; предполагаемый срок владения. Для каждого показателя укажите источник и дату. Ключевой вопрос: выдерживает ли покупка консервативный сценарий, а не только год без простоя? Если один пустой месяц рушит личный бюджет, инвестиция слишком напряжённая даже при привлекательной рекламной ставке.
Проверить стоит и сам спрос: кто потенциальный арендатор, чем ему полезен адрес, сколько конкурентов имеет аналогичный лот, сколько времени висят объявления, какие уступки приходится делать. Здесь брокер может помочь собрать реальные сравнения, но решение всё равно опирается на проверенные данные по выбранной квартире. Оставьте контакты для подбора в RIGHTHALL: при обратном звонке брокер уточнит инвестиционный сценарий, затем предложит жилые комплексы для проверки документов, транспортной доступности и полной экономики. Сама форма не принимает подробный расчёт.
Итог: прибыль начинается с дисциплины сравнения
Московские исследования полезны как отправная точка: они показывают, что тип дома и микролокация связаны с различиями в заявленной аренде и модельной доходности. Но цифра 5% рассчитана для полностью занятой квартиры без кредита; она не заменяет финансовую модель конкретной покупки. В нашем учебном примере два месяца простоя снизили доходность до налога с 3,89% до 3,14%, а в условном сценарии НПД — с 3,71% до 2,98%. Это эффект допущений, не прогноз.
Хороший объект для аренды определяется ценой входа, понятной целевой аудиторией, подтверждённой арендной ставкой, контролируемыми расходами и способностью пережить простой. Сначала сравните квартиры на одних основаниях, потом ищите красивый процент. Тогда выбор района станет частью решения, а не подменой расчёта.
Источники и методика
- Циан, исследование доходности аренды по типам московских домов, 16 апреля 2026 года. Показатели относятся к модели однокомнатной квартиры на вторичном рынке без ипотеки и простоя; это не чистый результат конкретного инвестора.
- Циан, арендные ставки рядом с университетами, 24 августа 2026 года. Использованы ставки объявлений; московские «университетские» локации привязаны к станциям метро, а не к административным районам.
- ФНС России, условия и ставки налога на профессиональный доход. Налоговый сценарий условен и не является индивидуальной налоговой консультацией.
- Все значения 18 млн, 500 тыс., 70 тыс. ₽/мес., 120 тыс. ₽/год и сценарии простоя — заданные нами учебные допущения. Результаты пересчитаны по указанным формулам и округлены; их нельзя цитировать как статистику московского рынка.

RIGHTHALL
Недвижимость под вашу задачу
Расскажите, какую недвижимость вы ищете. Брокер поможет определить критерии и следующие шаги.
Обсудить подбор